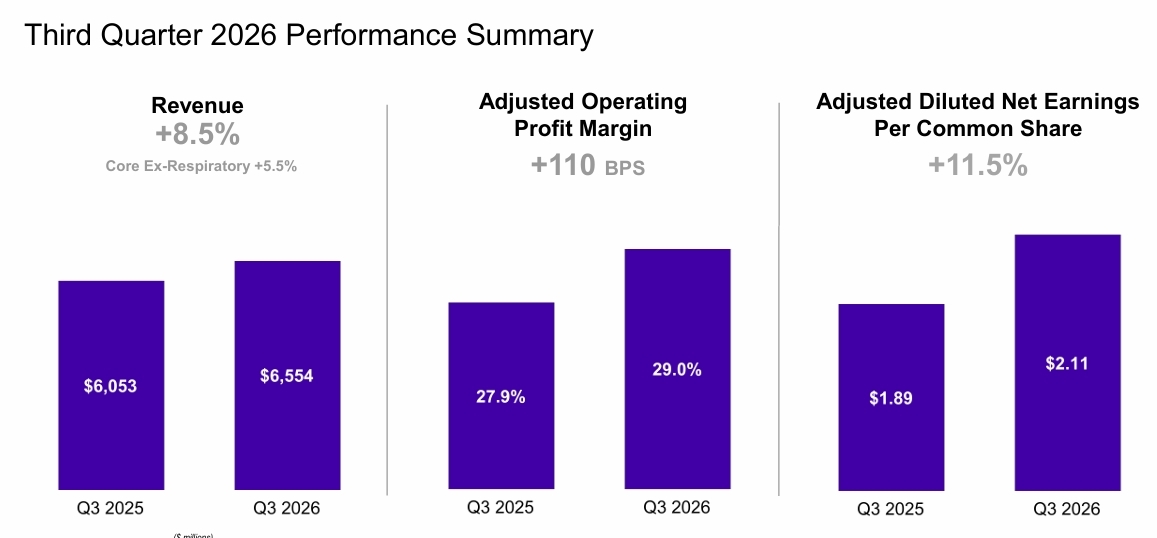
10月21日,丹纳赫公布2026年第三季度财报。报告期内,丹纳赫实现营收65.54亿美元,同比增长8.5%;净利润12亿美元,同比增长34.5%;调整后的营业利润率同比增长29.0%;调整后稀释每股净收益2.11亿美元,同比增长11.5%。营业现金流为19亿美元,非GAAP自由现金流为16亿美元。
主营业务板块业绩:
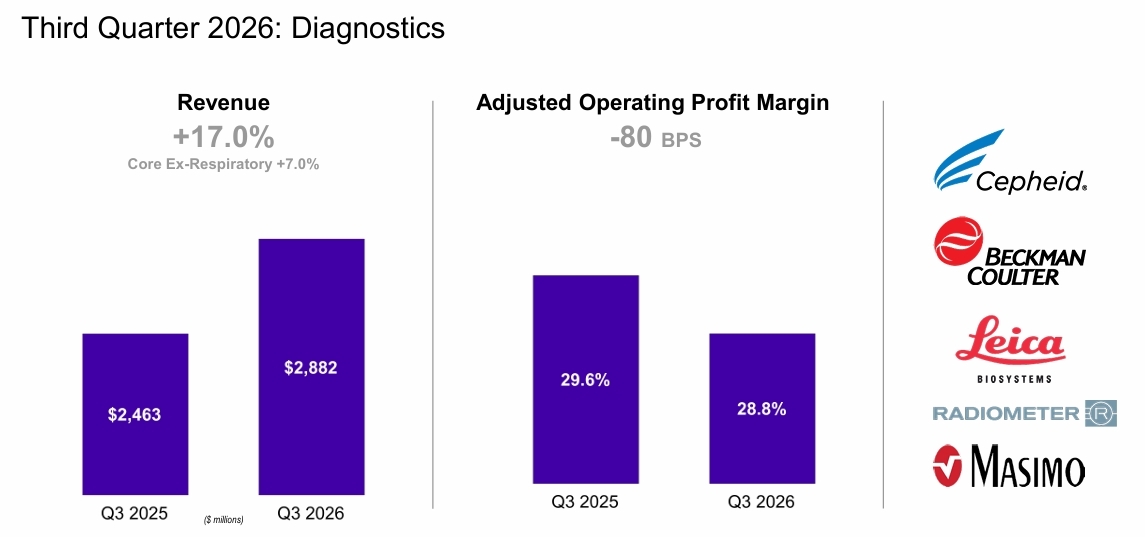
诊断(Diagnostics):作为丹纳赫收入规模最大的业务板块,第三季度实现营收28.82亿美元,同比增长17%,并购与资产剥离影响为16.5%。剔除波动较大的呼吸道检测业务,诊断板块核心收入增长为7%。其中,徕卡生物系统在数字病理领域保持强劲势头,贝克曼库尔特诊断创下两年来北美核心增长最高的季度。管理层提到了包括DxI 9000在内的本土/新产品以及中国政策相关压力的缓解。
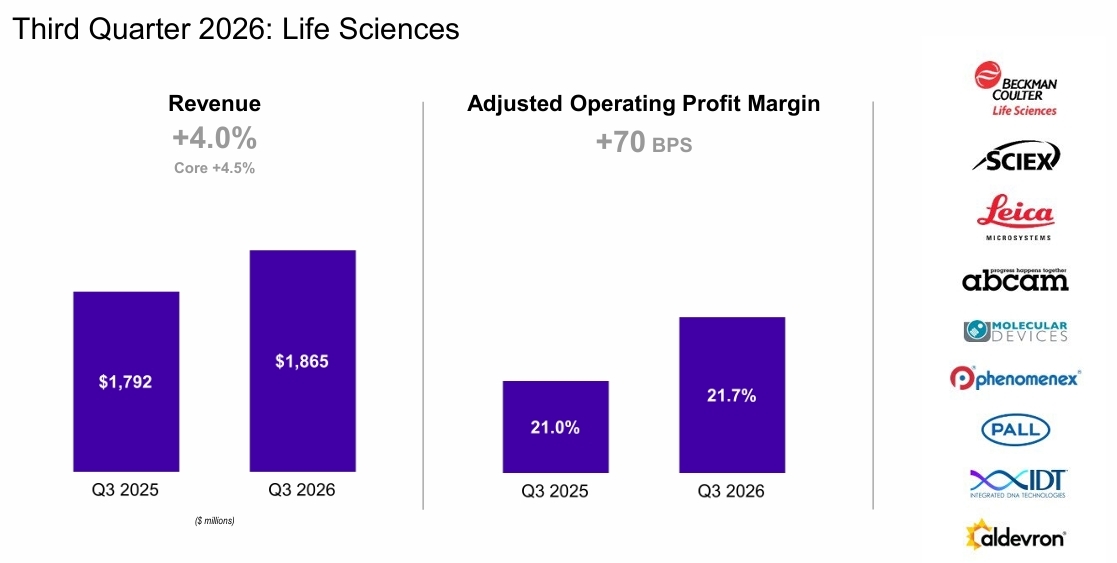
生命科学(Life Sciences):第三季度营收18.65亿美元,同比增长4%,核心营收增长4.5%。其中,受制药及生物制药客户对SCIEX产品的需求、美国学术界支出的适度改善以及ZenoTOF 8600的强劲势头带动,生命科学仪器业务亦增长中个位数。生命科学耗材增长低个位数。IDT受益于微小残留病变和下一代测序产品,而Abcam则受益于学术界需求的改善以及制药和生物制药项目的推动。
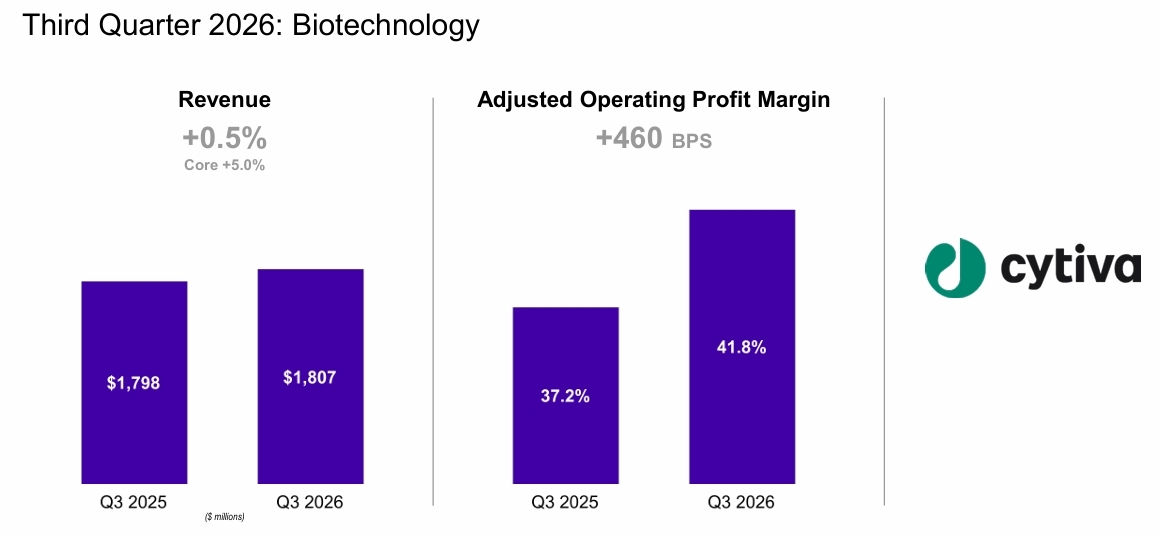
生物技术(Biotechnology):第三季度营收18.07亿美元,同比增长0.5%,核心营收增长5.0%。其中耗材增长中个位数,设备增长低个位数。
2026年第四季度及全年展望
2026年第四季度,公司预计除呼吸收入外的非GAAP核心收入同比将增长4.0%至5.0%。2026年全年,公司将全年调整后的稀释普通股净收益指引从之前的8.45美元至8.60美元上调至8.57美元至8.62美元区间。
素材来源:丹纳赫
风险提示:本文内容旨在传播信息,不代表本平台立场,不构成任何投资建议。投资者应依据官方公告独立判断并自行承担投资风险。